O valor real para financiar uma casa de 2 quartos: o que corretores indicam além da entrada

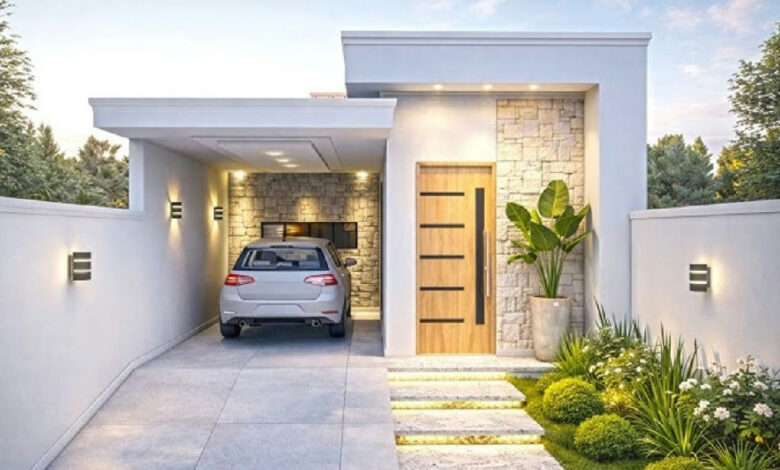
O sonho da casa própria é uma aspiração comum para muitos brasileiros, e o financiamento imobiliário surge como a principal ponte para transformar esse desejo em realidade. Contudo, a jornada para adquirir um imóvel vai muito além de encontrar a propriedade ideal e calcular o valor das parcelas. Uma pergunta crucial, e muitas vezes subestimada, paira sobre os futuros compradores: quanto dinheiro é realmente preciso ter guardado antes de iniciar o processo de financiamento?
A resposta, como apontam especialistas do mercado, não se resume apenas à entrada. Há uma série de custos adicionais que, se não forem previstos, podem transformar o sonho em um grande desafio financeiro. Corretores de imóveis, com sua experiência diária, oferecem um panorama realista para quem busca uma casa simples de dois quartos, revelando que a preparação financeira deve ser mais abrangente do que se imagina.
A entrada: o ponto de partida no financiamento imobiliário
A entrada é, sem dúvida, o primeiro e mais significativo montante a ser considerado. No mercado imobiliário brasileiro, a referência mais comum para a entrada em financiamentos gira em torno de 20% do valor total do imóvel. Essa proporção é frequentemente citada por profissionais da área, como a corretora de imóveis Islayne Oliveira e o corretor Yuri, cujas simulações reforçam essa base.
Para ilustrar, em uma casa avaliada em R$ 250 mil, a entrada de 20% representaria um desembolso inicial de R$ 50 mil. Esse valor é a base para que a instituição financeira libere o restante do crédito, mas é fundamental entender que ele não é o único item na lista de despesas.
Despesas adicionais: os custos invisíveis da compra
Além da entrada, o processo de compra e financiamento de um imóvel envolve uma série de custos burocráticos e tributários que podem surpreender o comprador desprevenido. Entre eles, destacam-se o Imposto sobre Transmissão de Bens Imóveis (ITBI), o registro em cartório e as taxas de avaliação do imóvel. Essas despesas são obrigatórias e variam conforme o município e a modalidade da operação.
Como referência, as despesas com cartório, ITBI e demais documentos podem representar aproximadamente 3% a 5% do preço do imóvel. Retomando o exemplo da casa de R$ 250 mil, reservar outros 5% significaria um adicional de cerca de R$ 12,5 mil. Este montante é crucial para garantir que toda a documentação esteja em ordem e que a propriedade seja legalmente transferida para o nome do novo proprietário.
Planejamento financeiro: o montante total para a segurança da compra
Ao somar a entrada com as despesas adicionais, o cenário financeiro para a aquisição de uma casa simples de dois quartos se torna mais claro. No exemplo da casa de R$ 250 mil, o comprador precisaria ter guardado algo próximo de R$ 62,5 mil (R$ 50 mil de entrada + R$ 12,5 mil de despesas) para chegar à compra com uma margem de segurança mais realista. É importante ressaltar que esses números são estimativas para um planejamento eficaz e não representam uma entrada obrigatória em todas as situações.
Ter essa reserva é vital para evitar imprevistos e garantir que o processo de compra transcorra sem maiores sobressaltos, permitindo que o comprador se concentre na mudança e na adaptação ao novo lar, em vez de se preocupar com custos inesperados.
Flexibilidade e recursos: o papel do FGTS e das modalidades de crédito
O mercado imobiliário oferece algumas flexibilidades que podem aliviar a carga financeira inicial. A Caixa Econômica Federal, por exemplo, informa que algumas de suas modalidades de financiamento permitem financiar até 90% do valor do imóvel, enquanto outras, como o programa Minha Casa, Minha Vida Classe Média, exigem uma participação mínima de 20% do comprador.
Um recurso valioso para muitos brasileiros é o saldo do Fundo de Garantia do Tempo de Serviço (FGTS). Quem atende às regras pode utilizar esses recursos para compor a entrada, reduzindo a necessidade de ter todo o montante em dinheiro vivo. Isso significa que uma pessoa com R$ 30 mil guardados e R$ 20 mil disponíveis no FGTS, por exemplo, pode atingir os R$ 50 mil necessários para a entrada sem precisar acumular todo o valor em sua conta bancária.
Além disso, a capacidade de pagamento do comprador é um fator determinante. A Caixa informa que a prestação do financiamento pode comprometer até 30% da renda familiar bruta. É por essa razão que dois compradores interessados na mesma casa podem receber propostas de financiamento completamente diferentes, baseadas em suas respectivas análises de crédito e capacidade financeira.
Para quem está começando a se preparar para a compra da casa própria, a orientação dos corretores é clara: planejar um valor próximo de 20% para a entrada, somado a uma reserva de 3% a 5% para documentação e taxas, oferece uma meta concreta e realista. Em uma casa simples de dois quartos na faixa dos R$ 250 mil, isso significa pensar em algo próximo de R$ 60 mil a R$ 65 mil disponíveis, antes de finalmente pegar as chaves e concretizar o sonho da moradia. Acompanhe O Parlamento para mais informações relevantes e contextualizadas sobre o mercado imobiliário e outros temas que impactam seu dia a dia.


