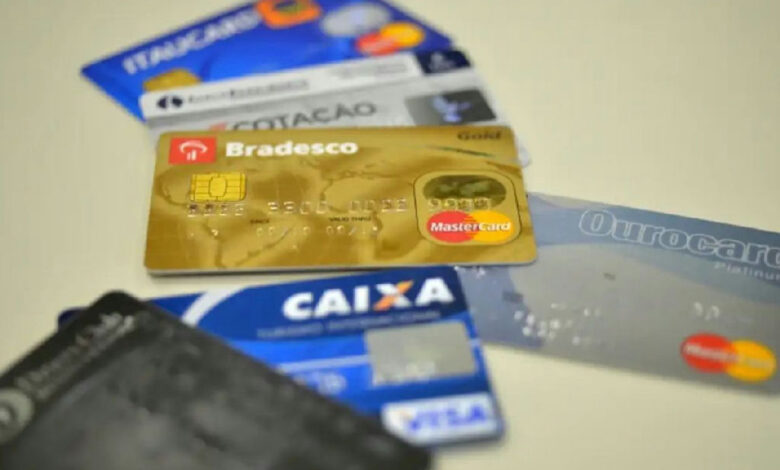
Em um cenário onde o uso do cartão de crédito se tornou onipresente, a solicitação de empréstimo do plástico por amigos ou familiares é uma situação comum que gera dilemas. Embora pareça um simples favor, ceder o cartão pode acarretar riscos significativos para o titular, desde a inadimplência até o comprometimento da saúde financeira pessoal. Diante dessa realidade, o educador financeiro Enzo Rodrigo propõe uma abordagem alternativa e estratégica para lidar com esses pedidos, transformando o que seria um empréstimo direto em uma transação com potencial de proteção e, em alguns casos, até de retorno financeiro.
A tática sugerida por Rodrigo visa reverter a lógica tradicional do empréstimo. Em vez de entregar o cartão para que o solicitante realize a compra, o titular assume a posição de vendedor do produto desejado. Essa inversão de papéis busca dar mais controle ao proprietário do cartão, mitigando os perigos inerentes à cessão irrestrita do limite de crédito a terceiros.
A Lógica da Compra à Vista e Revenda Parcelada
A essência da estratégia reside em aproveitar a diferença de preço entre a compra à vista e a compra parcelada de um produto. Enzo Rodrigo exemplifica: se um item custa R$ 2 mil parcelado em dez vezes, mas pode ser adquirido por R$ 1 mil à vista, o titular do cartão compraria o produto pelo valor à vista. Em seguida, ele revenderia o mesmo item ao conhecido em dez parcelas de R$ 200, totalizando os R$ 2 mil que seriam pagos originalmente no cartão.
Nesse arranjo, o proprietário do cartão recebe o mesmo montante que seria pago na transação original, mas com uma diferença crucial: ele se beneficia da margem de R$ 1 mil entre o valor de compra à vista e o total da revenda parcelada. Essa lógica pode ser aplicada a uma vasta gama de produtos, como celulares, eletrodomésticos e outros bens de consumo. A ideia é que, ao fazer a compra por conta própria e depois revender, o titular do cartão deixa de ser um mero facilitador de crédito e passa a ter a possibilidade de um retorno financeiro, transformando um risco em uma oportunidade.
Riscos e Desafios da Estratégia
Apesar de parecer vantajosa no papel, a estratégia de compra e revenda não está isenta de problemas e exige uma análise cuidadosa. O principal risco, e o mais evidente, é a inadimplência por parte do conhecido. Se a pessoa que solicitou o produto não cumprir com o pagamento das parcelas, o titular do cartão continua sendo o responsável pelo desembolso inicial, o que pode gerar um prejuízo financeiro considerável.
Além do aspecto financeiro, a cobrança de dívidas de amigos ou familiares pode se tornar uma fonte de conflitos e desgaste nas relações pessoais. O que começou como um favor pode se transformar em um problema interpessoal, afetando laços de amizade e parentesco. Outro ponto de atenção é a responsabilidade logística e legal. Ao assumir a compra, o titular do cartão se torna o comprador original, o que implica em responsabilidades sobre garantia, entrega, comprovantes e condições de pagamento do produto. Dependendo da frequência e do volume dessas transações, podem surgir também implicações fiscais e jurídicas, caso a atividade seja interpretada como uma prática comercial regular sem a devida formalização. O Banco Central do Brasil oferece informações e regulamentações importantes sobre o uso de crédito e transações financeiras.
A Importância da Cautela e do Planejamento
A mensagem central da orientação de Enzo Rodrigo é clara: evitar emprestar o cartão de crédito sem uma avaliação criteriosa dos riscos envolvidos. Se, mesmo assim, houver o desejo de ajudar alguém, é fundamental estabelecer um acordo claro e transparente. Pontos como o valor exato das parcelas, as datas de vencimento e as consequências em caso de atraso no pagamento devem ser definidos e, idealmente, formalizados, mesmo que de maneira simples.
Em última análise, a estratégia de compra e revenda parcelada pode apresentar uma alternativa interessante para proteger o titular do cartão, mas seu sucesso depende integralmente do cumprimento do acordo pela outra parte. Antes de transformar um favor em uma espécie de transação comercial, é imprescindível ponderar se o possível lucro ou a sensação de ajuda compensam o risco de inadimplência e o potencial desgaste das relações. A educação financeira e a comunicação transparente são ferramentas essenciais para navegar por essas situações complexas.
Para mais análises aprofundadas sobre finanças pessoais, economia e as tendências que impactam seu dia a dia, continue acompanhando O Parlamento. Nosso compromisso é trazer informação relevante, atual e contextualizada para que você tome as melhores decisões.