A separação de um casal é um momento delicado, frequentemente marcado por discussões sobre a divisão de bens. Enquanto imóveis, veículos e investimentos são pautas comuns, um ativo financeiro muitas vezes negligenciado tem ganhado destaque nas mesas de negociação: o Fundo de Garantia do Tempo de Serviço (FGTS). Uma recente decisão do Superior Tribunal de Justiça (STJ) reacendeu o debate e trouxe clareza sobre a inclusão desses valores na partilha.
A questão central gira em torno de como os recursos do FGTS, tradicionalmente vistos como individuais do trabalhador, se encaixam na complexa teia do patrimônio construído a dois. O entendimento da Corte Superior estabelece um precedente importante, impactando diretamente milhares de processos de divórcio em todo o país.
O entendimento do Superior Tribunal de Justiça sobre o FGTS em divórcios
Em fevereiro de 2026, a Terceira Turma do Superior Tribunal de Justiça proferiu uma decisão que solidifica a jurisprudência sobre a partilha do FGTS. O colegiado determinou que os valores depositados na conta vinculada do FGTS durante a constância do casamento, especificamente sob o regime de comunhão parcial de bens, devem ser considerados comunicáveis. Isso significa que tais montantes podem, sim, integrar a divisão patrimonial no momento do divórcio.
A lógica por trás dessa interpretação judicial reside na premissa de que os recursos acumulados no FGTS durante o matrimônio são frutos do esforço conjunto do casal. Mesmo que o dinheiro esteja em uma conta individual do trabalhador e não tenha sido sacado, ele representa uma parcela do patrimônio construído em comum, refletindo a vida financeira compartilhada. Essa perspectiva alinha-se ao princípio da meação, que busca equilibrar a divisão dos bens adquiridos durante a união.
É fundamental ressaltar que a decisão de 2026 não inovou completamente o cenário jurídico, mas sim reforçou um entendimento que já vinha sendo construído pela Corte. Julgamentos anteriores do STJ já apontavam nessa direção, consolidando uma interpretação que visa a proteger os direitos de ambos os cônjuges na dissolução do vínculo matrimonial.
A relevância do regime de comunhão parcial de bens na divisão
A aplicabilidade da decisão do STJ está intrinsecamente ligada ao regime de bens adotado pelo casal: a comunhão parcial. Neste modelo, que é o padrão no Brasil quando não há pacto antenupcial, todos os bens adquiridos onerosamente durante o casamento são considerados patrimônio comum e devem ser partilhados igualmente entre os cônjuges. Excluem-se, via de regra, os bens recebidos por doação ou herança, bem como aqueles que cada um possuía antes da união.
A distinção do regime de bens é crucial. Em casos de separação total, por exemplo, onde cada cônjuge mantém a propriedade exclusiva de seus bens, a partilha do FGTS não se aplicaria da mesma forma. Da mesma maneira, a comunhão universal de bens, que inclui todo o patrimônio presente e futuro, teria implicações diferentes, embora a partilha do FGTS também fosse uma realidade.
Portanto, para casais que se uniram sob o regime de comunhão parcial, o saldo do FGTS acumulado a partir da data do casamento até a separação de fato entra na conta da partilha. Isso exige uma análise detalhada dos extratos e do período de contribuição para determinar o valor exato a ser considerado.
Como funciona a partilha do FGTS: detalhes e ressalvas
Apesar da clareza da decisão, existem nuances importantes a serem observadas. Primeiramente, apenas os valores de FGTS depositados durante a vigência do casamento, sob o regime de comunhão parcial, são passíveis de partilha. Quaisquer montantes acumulados antes da união não entram automaticamente nessa regra, sendo considerados bens particulares do trabalhador.
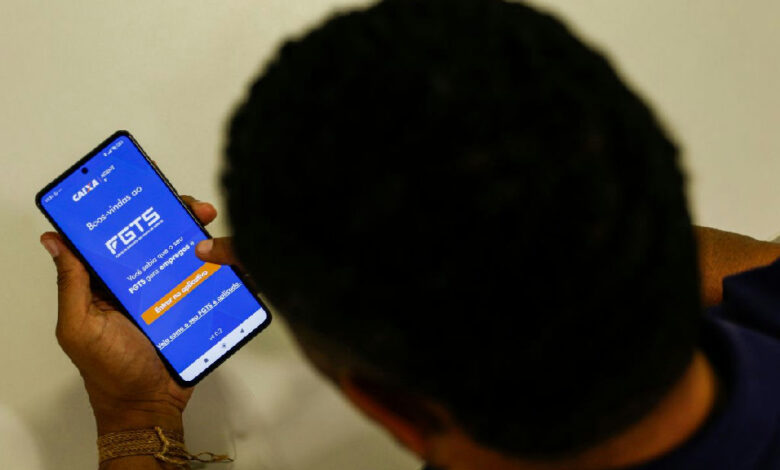
Outro ponto relevante é que a não retirada do FGTS após a separação não anula o direito à divisão. O STJ permite que o montante correspondente à parte do ex-cônjuge seja reservado em uma conta vinculada específica. O saque efetivo desse valor ocorrerá apenas quando houver uma das hipóteses legais de retirada do FGTS, como demissão sem justa causa, aposentadoria, compra de imóvel, entre outras. Essa medida garante o direito do ex-cônjuge sem forçar um saque imediato que poderia não ser permitido pela legislação. Para mais informações sobre o FGTS, consulte o site oficial da Caixa Econômica Federal.
Situações envolvendo união estável, embora muitas vezes equiparadas ao casamento para fins patrimoniais, podem demandar uma análise jurídica mais aprofundada. Da mesma forma, outros regimes de bens exigem uma avaliação específica, reforçando a necessidade de buscar orientação profissional. A complexidade do tema sublinha a importância de cada casal verificar seu regime de bens e o período dos depósitos ao calcular o patrimônio a ser dividido.
O impacto da decisão do STJ na vida dos casais brasileiros
A consolidação desse entendimento pelo STJ tem um impacto significativo na vida de milhares de brasileiros. Para muitos, o FGTS representa uma reserva financeira substancial, e sua inclusão na partilha de bens pode alterar drasticamente o resultado final de um divórcio. A decisão promove uma maior equidade na divisão patrimonial, assegurando que ambos os cônjuges se beneficiem dos recursos acumulados durante a vida em comum, mesmo que indiretamente.
Essa clareza jurídica também pode influenciar a forma como os casais planejam seu futuro financeiro e, em caso de separação, como abordam as negociações. A necessidade de considerar o FGTS como um ativo partilhável adiciona uma camada de complexidade, mas também de justiça, aos processos de divórcio. É um lembrete de que o patrimônio de um casal vai além dos bens tangíveis e investimentos tradicionais, abrangendo também direitos e fundos vinculados.
A decisão reforça a importância de um planejamento financeiro e jurídico cuidadoso antes e durante o casamento, especialmente no que tange à escolha do regime de bens. Em um cenário de divórcio, a consulta a um advogado especializado torna-se ainda mais crucial para navegar pelas particularidades da legislação e garantir que os direitos de ambas as partes sejam devidamente protegidos.
A partilha do FGTS em divórcios sob comunhão parcial de bens é um tema de crescente relevância no direito de família brasileiro. A decisão do STJ de 2026 não apenas reafirma um entendimento, mas também orienta casais e profissionais do direito sobre a correta aplicação da lei. Para se manter atualizado sobre este e outros temas que impactam o seu dia a dia, continue acompanhando O Parlamento. Nosso compromisso é trazer informação relevante, atual e contextualizada, ajudando você a compreender os desdobramentos das decisões que moldam a nossa sociedade.